석유화학 원료 부족이 바꾼 석유 수요 전망…경유 가격과는 다른 경로
국제에너지기구는 9월 보고서에서 2026년 세계 석유 수요가 하루 250만 배럴 감소할 것으로 전망했다. 감소 폭은 8월 전망보다 약 94만 배럴 커졌으며, 아시아의 석유화학 원료와 중간유분 공급 부족에 무게를 뒀다. 이는 제품을 구하지 못해 가동을 줄이는 경우와 가격 상승에 따른 소비 감소를 함께 살펴야 한다는 뜻이다.
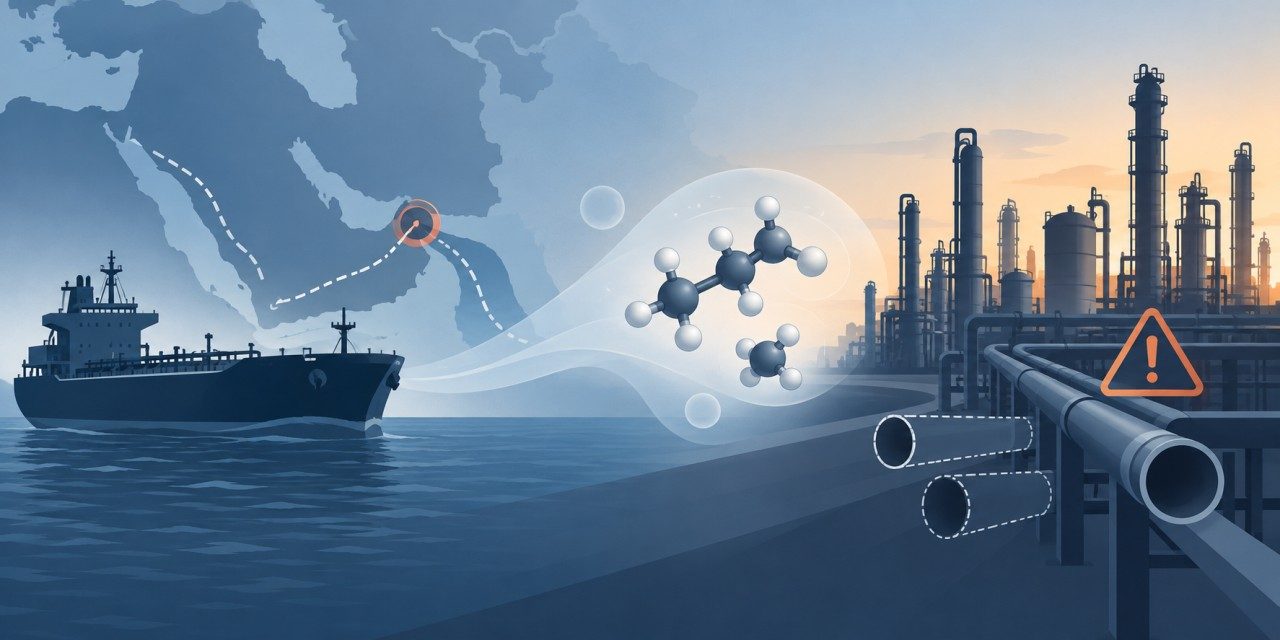
국제에너지기구(IEA)가 9월 11일 발표한 석유시장 보고서에서 2026년 세계 석유 수요 감소 전망을 하루 250만 배럴로 확대했다. 전월 보고서보다 감소 폭이 약 94만 배럴 커졌다. IEA는 손실이 특히 아시아의 중간유분과 석유화학 원료 제품에 집중될 것으로 봤다. 전쟁으로 기름값이 올랐다는 설명만으로는 수요 감소의 성격을 다 담기 어렵다. 필요한 원료가 도착하지 않아 공장 가동을 줄이는 경우도 있기 때문이다.
석유화학 원료는 자동차 연료와 쓰임이 다르다. 나프타와 액화석유가스(LPG) 등은 플라스틱과 화학제품을 만드는 과정에 투입된다. IEA는 4월 보고서에서 중동과 아시아·태평양의 초기 석유 사용 감소가 주로 나프타, LPG, 항공유에서 나타났다고 밝혔다. 아시아 석유화학 생산업체들이 원료 공급 부족으로 가동률을 낮췄다는 설명도 덧붙였다. 원료의 확보 여부가 최종 제품 수요와는 별개로 석유 투입량을 제한할 수 있음을 보여주는 당시 관측이다.
4월의 전망은 연간 석유 수요가 하루 8만 배럴 줄어든다는 것이었다. 8월에는 감소 전망이 하루 160만 배럴, 9월에는 하루 250만 배럴로 확대됐다. 서로 다른 달의 전망을 한 해의 확정된 소비 실적으로 이어 붙여서는 안 된다. IEA가 새로운 공급 차질과 가격, 운송 상황을 반영해 같은 2026년을 다시 예측한 값이다. 9월 보고서는 수요 감소 속도가 2분기 하루 530만 배럴에서 3분기 340만 배럴, 4분기 200만 배럴로 완화될 것으로 예상했다. 이는 감소가 끝났다는 뜻이 아니라 전년 같은 기간에 비해 줄어드는 폭이 작아진다는 전망이다.
중간유분 가운데 경유는 운송과 산업에 주로 쓰이는 제품이지만, 석유화학 원료의 부족은 화학제품 생산의 다른 단계에 영향을 준다. IEA의 9월 설명은 공급이 부족한 석유화학 원료와 정제제품, 높은 연료 가격이 함께 소비를 짓누른다고 구분한다. 따라서 경유 가격 급등을 다룬 지표를 그대로 석유화학 공장의 가동 상황으로 바꿔 해석할 수 없다. 반대로 원료 투입 감소만으로 최종 플라스틱 소비가 같은 비율로 줄었다고 단정할 수도 없다.
한국어 독자에게도 이 구분이 중요하다. 국제 전망은 세계 또는 지역의 수요량을 다루며, 국내 특정 기업의 가동률이나 제품 가격을 직접 측정한 자료가 아니다. 국내 영향을 판단하려면 해당 기업의 공시, 원료 조달 자료와 실제 생산량을 별도로 확인해야 한다. 9월 IEA 보고서가 제시한 것은 국제 시장에서 어떤 제품군에 손실이 집중될 것으로 예상하는지, 그리고 전월보다 수요 전망이 얼마나 바뀌었는지다.
IEA는 2027년 세계 석유 수요가 하루 260만 배럴 회복될 것으로 전망했다. 이는 올해의 감소를 근소하게 상쇄하는 수치지만, 전쟁과 해상 운송의 정상화 시점에 좌우되는 미래 추정이다. 전망의 방향을 현재 가동 정상화의 증거로 제시할 수는 없다. 앞으로는 원료 선적과 수입, 석유화학 설비의 실제 가동 수치가 개선되는지 함께 봐야 한다.
 프리즘코리아 편집국 > 서유진 · Yujin Seo