OECD库存增加,全球石油库存为何仍减少9500万桶
IEA估计,2026年8月全球可观察石油库存减少约9500万桶,尽管OECD库存增加约2300万桶;海上石油量和非OECD库存的下降超过了这一增量。OECD商业油罐增加还掩盖了政府库存约1900万桶的减少。各项数字按约数相加存在舍入差异,不能把区域汇总值误写成中国单独库存或实时油价。
国际能源署(IEA)9月11日的石油市场报告出现一组看似矛盾的库存数字:8月全球可观察石油库存减少约9500万桶,经济合作与发展组织(OECD)成员的库存却增加约2300万桶。两者可以同时成立,因为报告统计的库存不只在OECD陆上油罐,还包括非OECD地区以及海上运输中的石油。读这组数时,先辨认地理和存放环节,比只挑一个升降方向更重要。
报告估计,8月海上石油量减少约6500万桶。IEA将这一变化与中东油轮出航再次遭袭、交通受阻相联系。海上量下降并不等于这6500万桶全部被消费,也不能据此推出同等数量的原油已经永久损失;它是报告所划分的一类可观察库存,在特定时点的数量变化。油轮装载、离港、抵港和卸货都会影响这一统计位置。
非OECD库存同月减少约5200万桶,报告称中国是主要带动因素之一。这里的“带动”并没有给出中国单独的减量,不能将5200万桶全写成中国库存减少,也不能仅凭这项全球统计推算中国商业储备或战略储备的具体变化。中国读者若要判断国内库存,还须查明相应统计的范围、发布日期和单位;本篇不把地区汇总值冒充中国本国数据。
与之相反,OECD库存增加约2300万桶。IEA补充说,商业油罐的增加量超过了政府库存约1900万桶的减少量。换句话说,“OECD库存增加”不代表政府应急储备也在增长。商业库存与政府库存拥有不同持有者和用途;把二者合并成一个净数,适合看区域总变化,却会掩盖缓冲来源的改变。报告没有在公开摘要中为每个成员国逐一列出这些变化,因此不能把OECD净增量直接分配给某一国。
海上减少6500万桶、非OECD减少5200万桶、OECD增加2300万桶,按摘要中的约数相加为净减少9400万桶,与报告给出的全球减少9500万桶相差100万桶。原因首先应从四舍五入和统计修订的可能性理解,而不是声称机构漏算了整批石油。这些数值来自不同库存类别的估计,摘要没有提供足以重新计算每个精确原始数的明细。报道应保留“约”字,并以机构公布的全球合计为准。
从更长的时间看,IEA估计自2月以来全球可观察库存累计减少约5.07亿桶,平均每天减少约280万桶;8月单月的减少量约9500万桶,折合每天约310万桶。前者涵盖数个月,后者只是8月,不能把两个日均数字相加,也不能把累计减少误写成8月一次性损失。它们共同说明,战争以来用于填补供需缺口的库存缓冲已明显收缩,但无法单独预测下个月价格。
这组库存变化发生在供应与运输同受扰动的背景下。报告估计,8月全球石油产量环比减少日均160万桶至约1.001亿桶,中东仍有逾日均1000万桶产量因安全风险而未恢复。IEA同时描述霍尔木兹海峡运输受限和中东油轮遭袭。产量、海上库存和陆上库存不是同一指标,不能把日均产量损失直接乘上31天,就当作8月观测库存降幅的唯一原因;炼厂加工、消费和航线也会改变库存流向。
尤其需要区分“全球库存减少”与“所有地方同时告急”。OECD商业罐的增加显示一部分石油确实到了某些陆上储存环节,但海上和非OECD降幅更大,全球总量仍下降。这也解释为何局部库存增加不能自动证明市场宽松。另一方面,报告统计的是可观察库存,不是每座储罐或每艘船的实时完整盘点;后续数据修订可能改变细项。
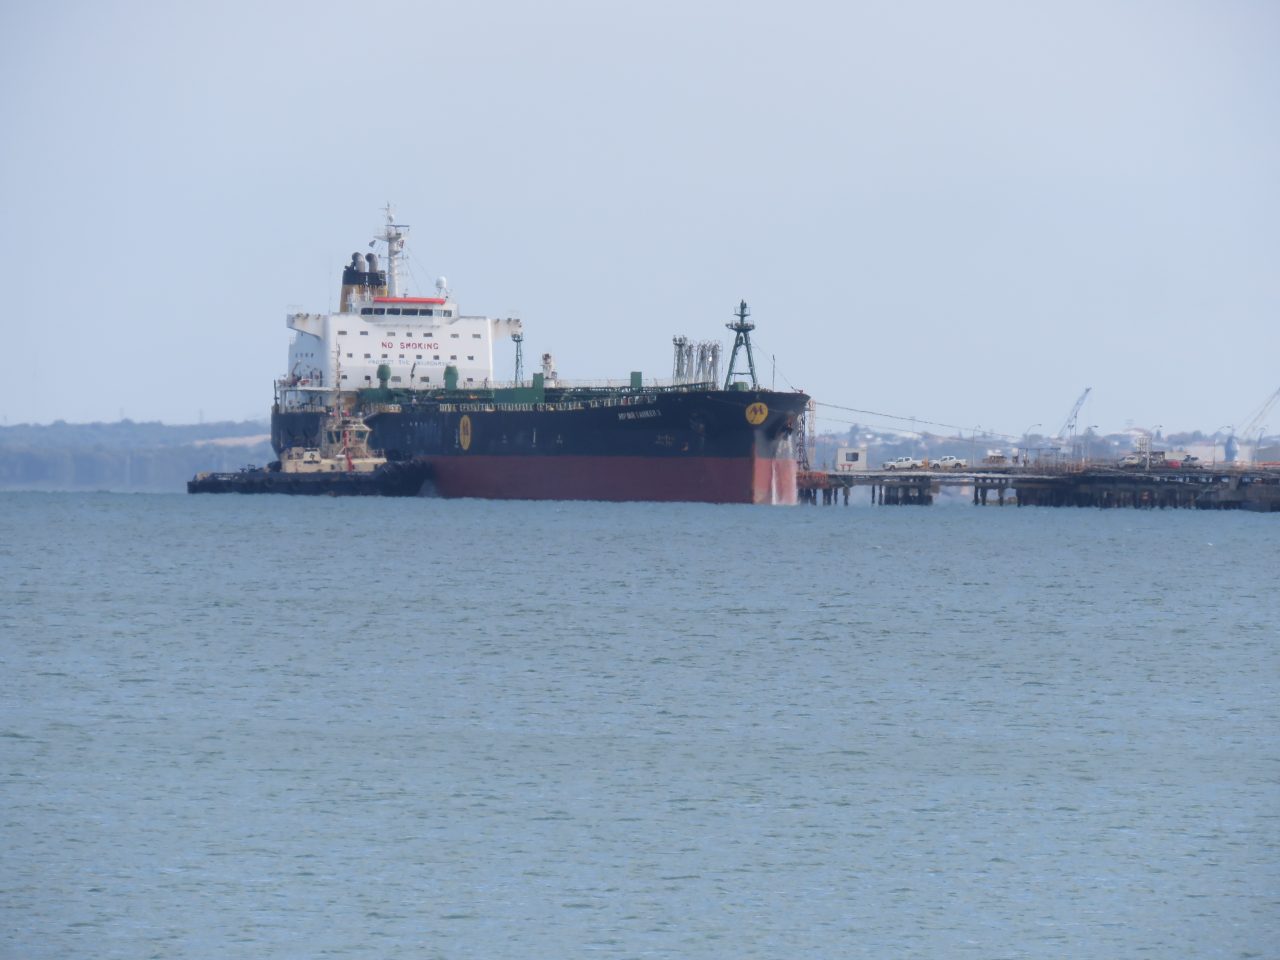
对跟踪能源供应的中文读者,下一轮值得并排核对的是IEA更新后的全球、海上、非OECD和OECD库存,以及各项所对应的月份。若只看OECD净增,会漏掉全球缓冲收缩;若只看全球净减,又会忽略商业与政府库存的分化。本文配图为2023年在澳大利亚奎纳纳码头拍摄的成品油船,说明船舶是石油供应链的一环,不是2026年中东航运受阻或8月库存数值的影像证据。
 프리즘코리아 편집국 > 서유진 · Yujin Seo