EIA预计2027年油价回落,关键前提是中东出口与库存修复
美国能源信息署9月展望预计,布伦特原油均价从2026年下半年每桶约90美元,降至2027年第二季度77美元、下半年约67美元。这条下行路径建立在中东石油外运逐步增加、停产产量恢复和全球库存重新累积之上。报告同时警告霍尔木兹海峡及替代航线流量仍可能波动;因此预测值不是油价到期必然兑现的承诺。
美国能源信息署(EIA)9月9日发布的《短期能源展望》,给出了一个看似清晰的价格下行轨迹:布伦特原油现货价格在2026年下半年平均约每桶90美元,到2027年第二季度降为77美元,下半年再降至约67美元。真正决定这条轨迹能否成立的,不是日历翻到2027年,而是报告对中东出口恢复、停产产量重启和全球库存重新累积所作的一组假设。把终点数字单独摘出来,容易把条件性预测误读成确定报价。
这组预测从一个受限的基准起步。EIA估计,2026年8月布伦特现货均价为每桶91美元,比7月高7美元。它评估中东原油停产量在8月平均达到每日670万桶,高于7月的500万桶。报告认为霍尔木兹海峡与曼德海峡方向的运输限制,使部分产量无法顺利外运;在其基准情景中,这些约束延续至2026年第四季度,该季度停产量平均仍为每日570万桶。上述数字是该机构的估算和预测,不应写成每一处油田已经分别核实的实测损失。
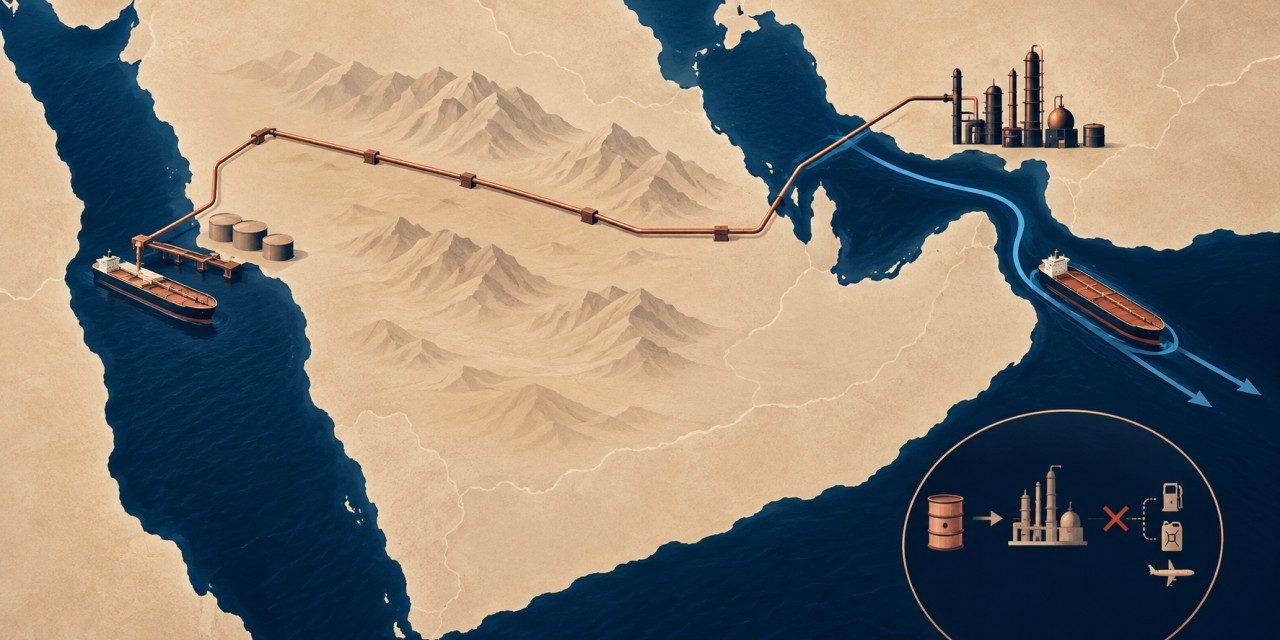
EIA设想的恢复并非一条海峡瞬间全面开放。报告列出管道与陆路绕行、海上船对船转运,以及阿联酋预计于2027年年中投入的新绕行管道能力等方式。若这些条件成立,该机构认为大部分产量和贸易流量到2027年第二季度才能回到冲突前平均水平;但它也预计,部分波斯湾产油国在整个预测期内仍不能恢复战前产量。这里的“大部分”不等于“全部”,贸易流量恢复也不等于所有生产设施同时恢复。
价格路径中还有第二个环节:库存。EIA估计全球石油库存于2026年第二季度平均每日减少390万桶,预计第三季度再平均每日减少300万桶、第四季度每日减少170万桶。报告据此判断,在中东出口尚未正常、库存尚未补回时,价格会维持高位。待外运逐步增加、停产量重启,油价才被预测从2027年第二季度起走低;到2027年下半年,机构预计大部分停产产量得到恢复,全球库存重新增加,价格进一步下行。库存流量以“每日桶数”表示,不能把这三个季度的速率直接加成一个单日缺口。
同一份展望有三个容易混淆的时间口径。全球油市章节写的是2027年第二季度每桶77美元和下半年约67美元,均为对应时段的平均预测;总览表给出的2027年全年布伦特均价则约为74美元。全年平均包含价格仍较高的上半年,因此高于下半年数值并不矛盾。数字都不是某一天的即时市价,更不能直接换算成中文读者所在地的汽油或柴油零售价格,因为税费、汇率、炼油价差和当地供需还会影响终端价格。
与8月展望相比,9月版本的近端判断有所抬高。EIA发布的逐季对照表列出,2026年第四季度布伦特均价预测从每桶78美元上调至90.66美元,2027年第二季度从71美元上调至77美元;2027年全年预测从69.39美元上调至73.74美元。前后两版都是模型预测,差值反映新一轮假设和输入下的修订,并不能作为未来价格已经上涨的观测证据。该机构同时写明,2027年下半年的价格预测与上月版本相近,说明修订主要改变了近期至2027年上半年的路径,而非简单地把整条曲线平移。
预测还有明确的截点。EIA称9月展望的模型输入于9月3日完成,未专门纳入此后的市场事件。它也警告,霍尔木兹海峡及替代路线的流量会随冲突情况变化,短期价格波动可能比平滑的季度预测更大。因此,应把每桶77美元或67美元读作特定供给、运输和库存假设下的均值,而不是已锁定的未来交易价格。对于跨地区中文读者,后续核查这项展望最有用的顺序,是观察中东实际装船与停产数据、库存方向,再将新公布的价格预测与9月基准逐项比较;单看一笔油价涨跌,无法判定所有恢复条件是否兑现。
 프리즘코리아 편집국 > 서유진 · Yujin Seo