中东供应冲击叠加秋季需求,EIA提示美国柴油库存压力
美国能源信息署9月展望把国际成品油供应减少、出口激励和秋季检修及农业需求放在同一链条分析。报告预计美国馏出油库存偏低,但这不是9月底实绩,也不能直接推导其他地区零售油价。本文区分市场范围、预测日期与不同燃料指标。
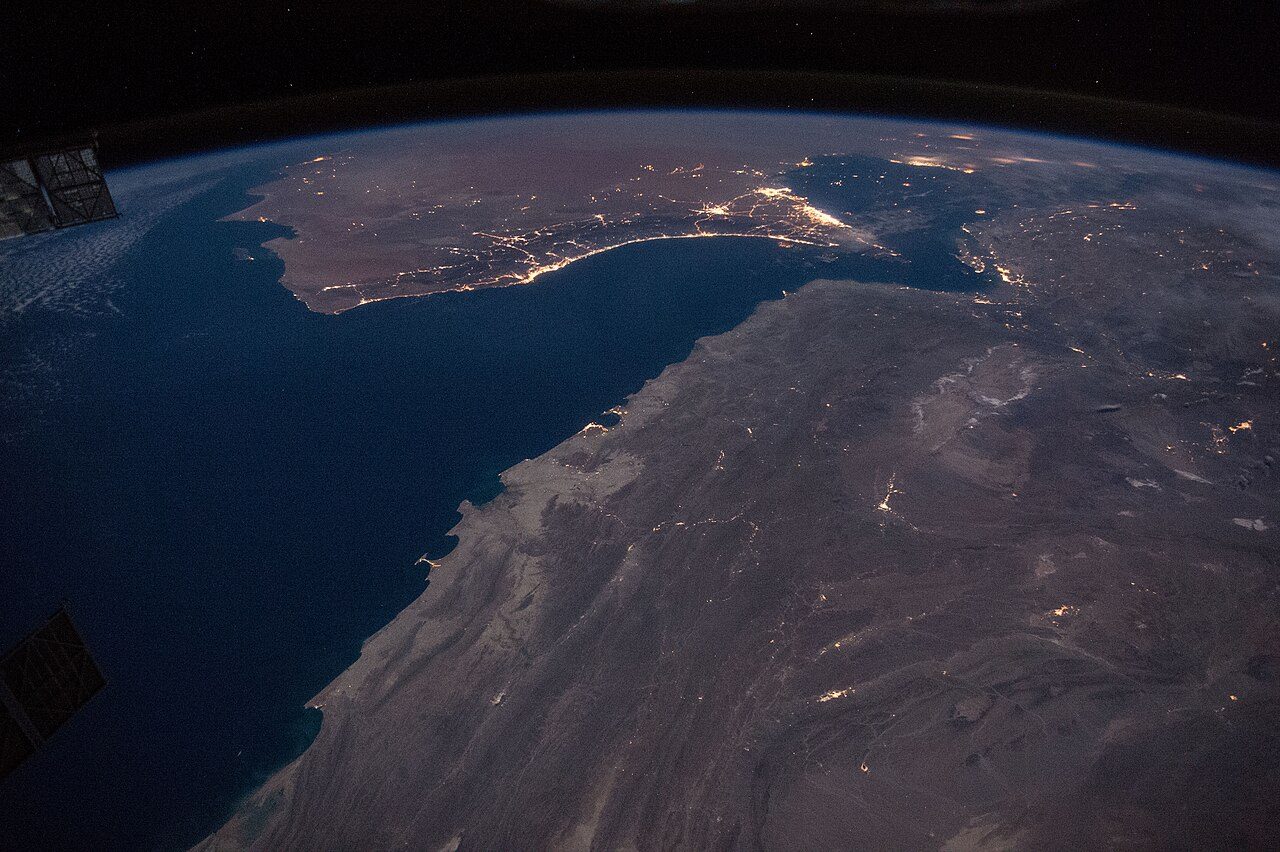
美伊战争引发的中东供给扰动,正通过国际成品油市场影响美国柴油库存。美国能源信息署(EIA)9月9日公布的短期展望预计,美国馏出燃料油库存将在9月降至1亿桶以下,并在2026年余下时间及2027年大部分时间低于过去五年的最低区间。这是当时的预测,并非9月底已经完成的库存统计。
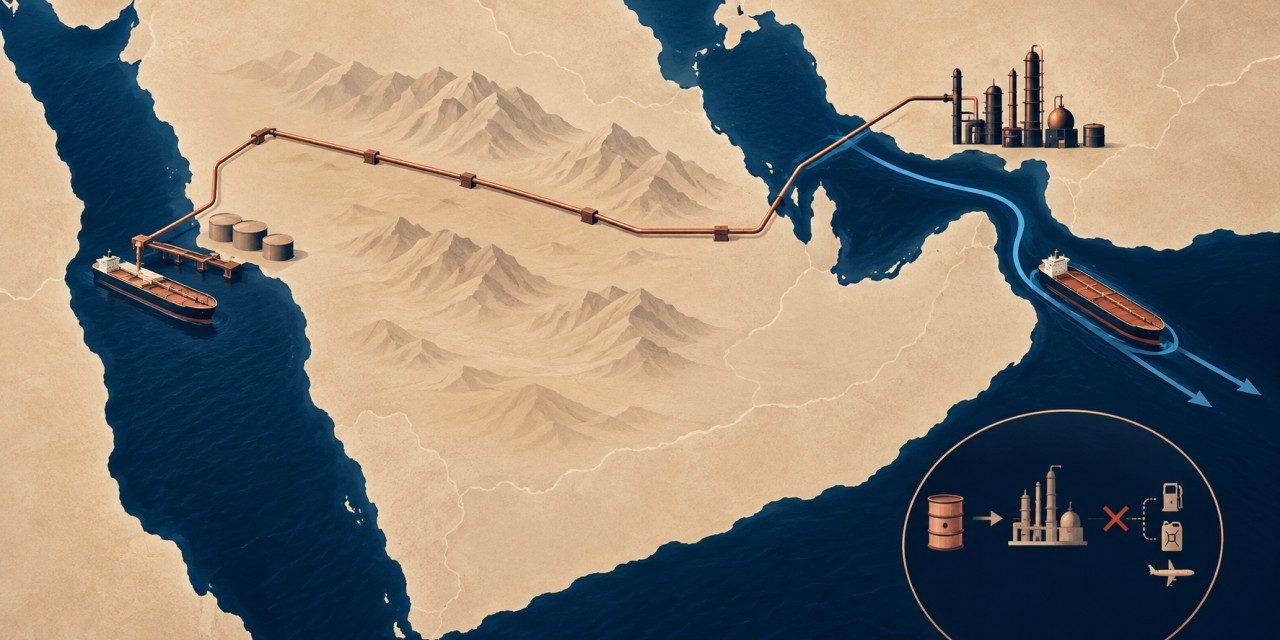
馏出燃料油常作为柴油销售。EIA指出,中东、俄罗斯和中国的相关供应减少后,美国净出口保持高位;国际供应紧张推高产品价格,也增加美国企业向海外销售的动力。因此,产油国或出口国自身也可能面临某类燃料库存偏低的压力,不能只凭原油产量判断柴油供应是否宽松。
季节因素进一步影响这一链条。按EIA说明,秋季炼厂检修通常减少馏出油生产,而收获季农业需求会增加。到秋冬,库存偏低与生产、消费的季节变化叠加,可能使价格压力更明显。报告还提示,美国东北部居民使用的取暖油价格也可能受到影响。这些判断针对美国市场,不能直接作为其他地区冬季能源账单的预测。
国际短缺并非只有一个来源。EIA将俄罗斯炼厂活动减少列为额外的价格上行压力,并预计这些停产影响可能延续到2027年上半年。报道战争的经济后果时,既要保留霍尔木兹运输这一变量,也不能把所有炼油变化都归因于美伊冲突,或把不同地区的停产原因混写。
报告预计,后续中东运输改善可支持全球产品供应恢复,但明确指出,若相关外运限制在2026年底以后持续,全球馏出油价差可能高于其基准预测。这里的价差是成品油与原油价格之间的关系,不等于消费者在加油站支付的完整价格,也不应直接按同一比例换算为当地零售涨幅。
对中文读者而言,这份材料提供的是观察供应链的次序:先看国际产品供应,再看出口激励和库存,最后核对季节性生产与消费。原油、炼制后的柴油、库存以及零售价虽有联系,却不是同一个指标。只有在单位、市场范围和时间一致时,比较才有意义。
EIA在9月3日完成本期模型输入,报告并未专门纳入此后发生的市场事件。随着战事、航运和炼厂运行改变,预测也需要更新。把“预计跌破1亿桶”写成已经观测到的结果,或者把美国的五年低位区间套到全球市场,都会越过资料所支持的范围。本文据该机构公开展望解释库存压力的形成机制,不据此判断个别企业利润或推荐交易。报告另列美国零售柴油年均价预测:2026年每加仑5.07美元,2027年4.40美元。年均值会平滑月度波动,因此也不代表任何一天、每个地区都适用的统一价格。
 프리즘코리아 편집국 > 서유진 · Yujin Seo