原油绕行增加,成品油仍难出海:中东能源恢复的两条不同曲线
国际能源署9月报告估计,中东海湾国家8月石油出口约为战前一半;原油可借助替代路线减轻损失,但成品油和液化石油气出口仍比2月低近六成。美国能源信息署同时将管道、陆路与转运列入恢复情景,却预计大部分产量和贸易流量要到2027年第二季度才回到战前平均水平。两份报告提示,原油绕行与炼制品供应不能画等号。
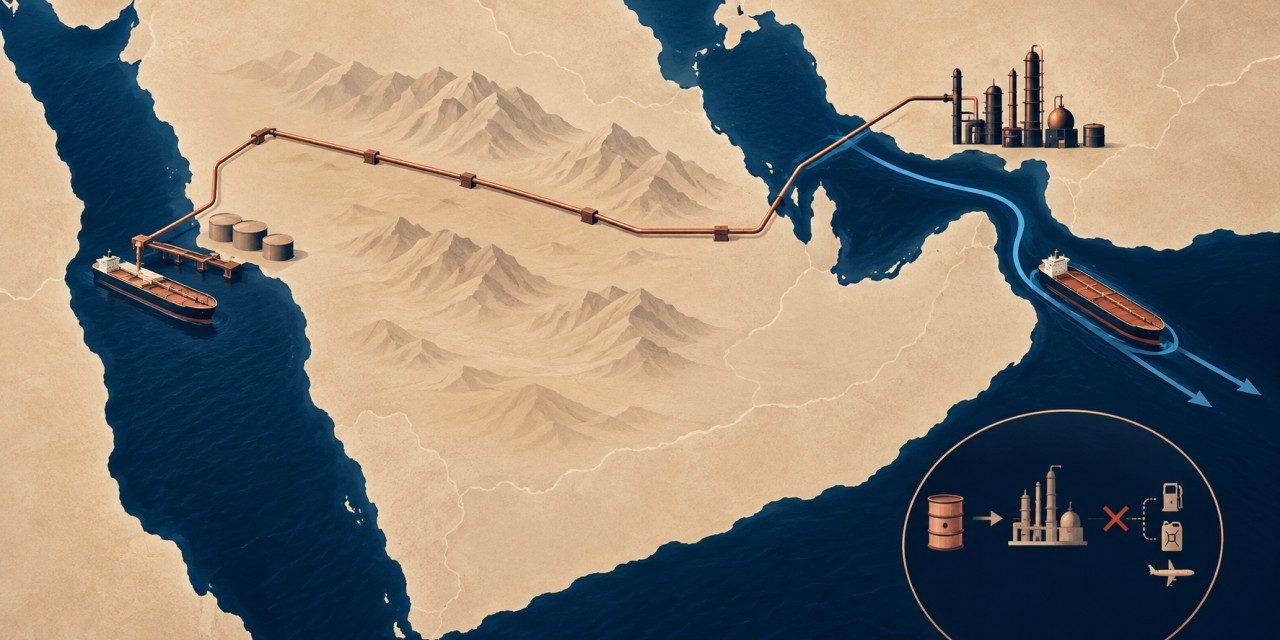
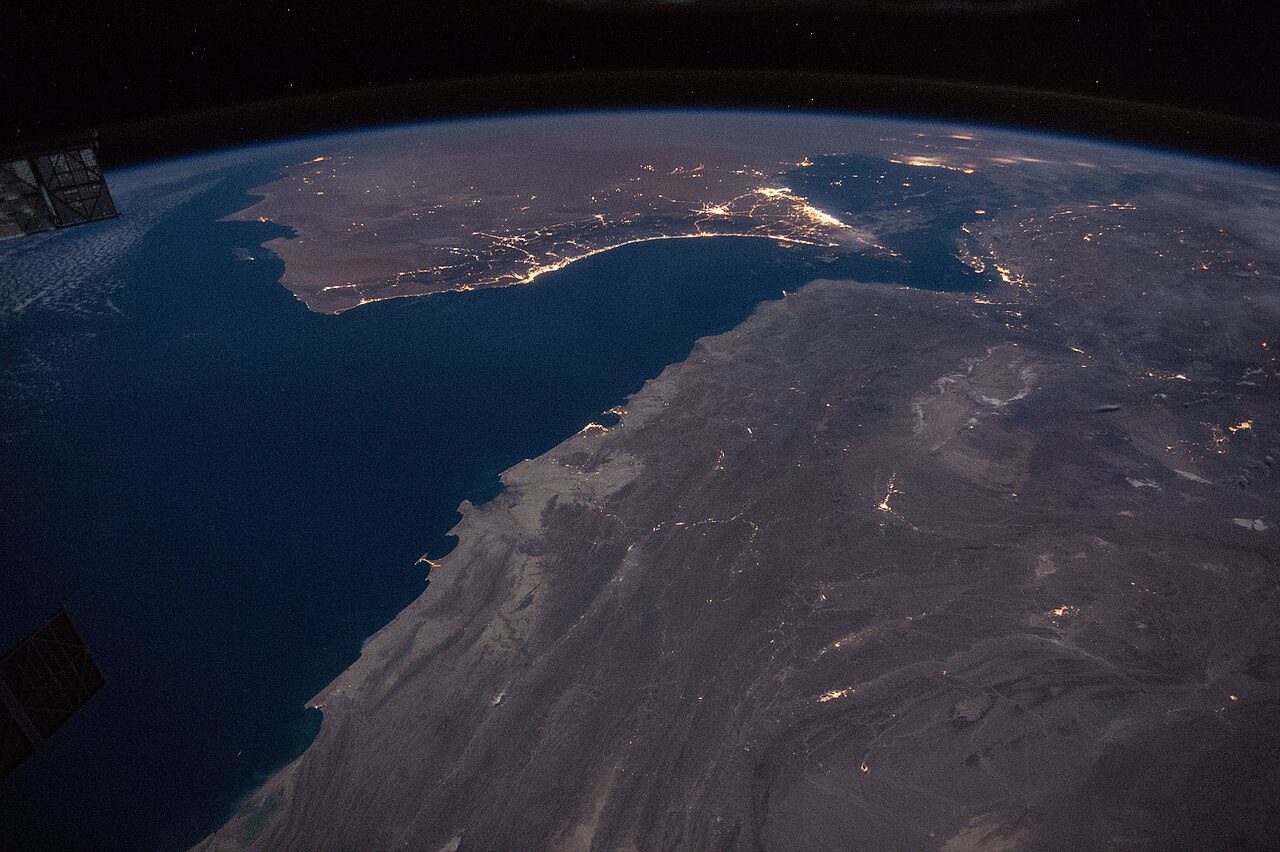
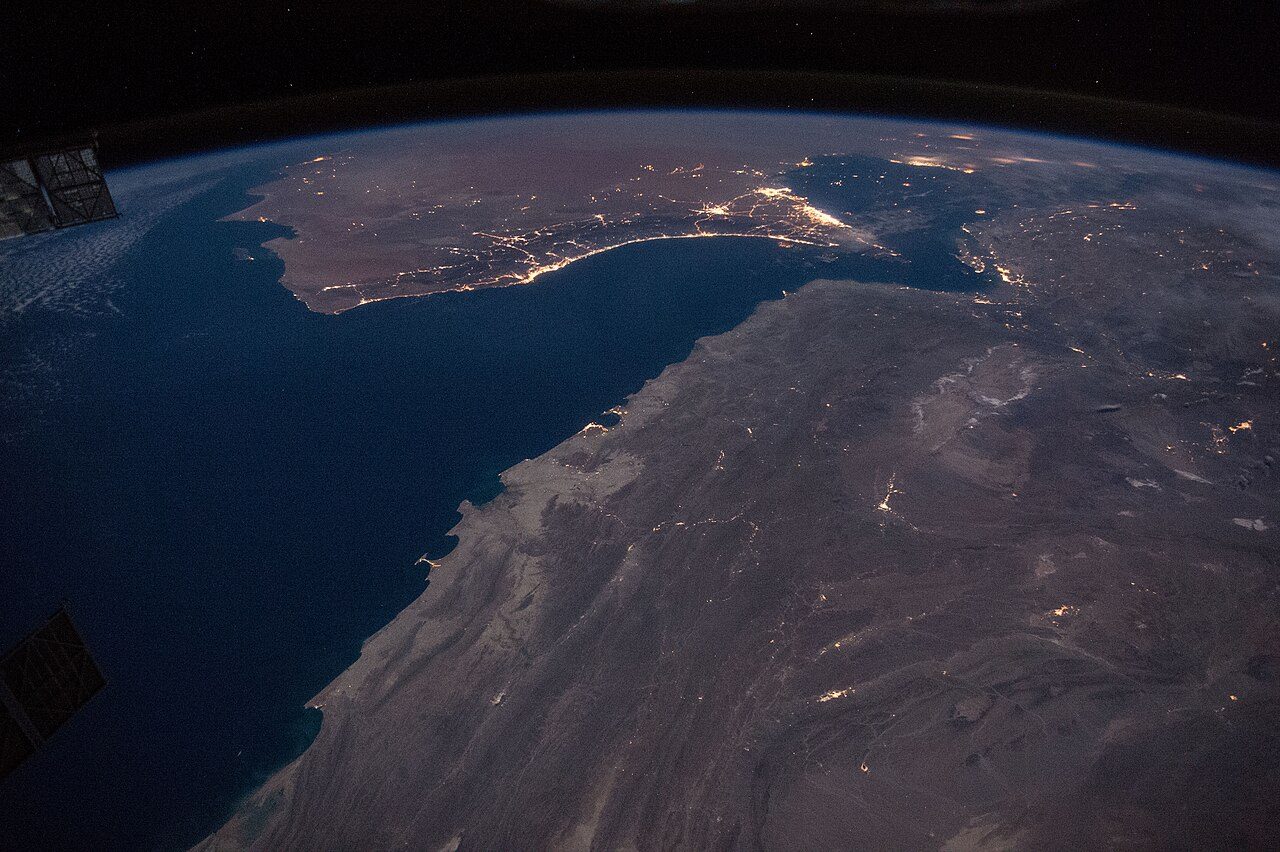
中东海湾的石油出口并非一条单一的航线,也不是一种产品。国际能源署(IEA)9月11日发布的《石油市场报告》估计,海湾国家8月石油出口总量约为每日1300万桶,接近战前的一半。报告称,原油出口损失已收窄至略低于45%,一部分原因是船货改走绕开霍尔木兹海峡的路线,以及经海峡航行的部分船只获得护航。成品油和液化石油气(LPG)出口却仍比2月低近60%,相当于每日减少约370万桶。把“原油能绕行”写成“所有能源产品都恢复”,会掩盖产品间的差异。
绕行的第一个限制是基础设施。原油可以经管道运往不同海岸,再装船出口,但管道输送能力、终点港口、船舶安排和目的地均有边界。IEA在4月报告中记录,主要经沙特西海岸、阿联酋东岸以及伊拉克通往土耳其的管道等替代线路,出口量从战前不足每日400万桶提高到约720万桶。这个数字描述的是当时的替代路线规模,并非9月的实时能力,也不能直接与9月海湾全部出口相加,因为统计范围和时点不同。
第二个限制是红海航线也会受扰。美国能源信息署(EIA)9月短期能源展望指出,沙特从延布港出口的石油在8月较7月约减半,其分析将此与曼德海峡方向的袭击联系起来。EIA称,沙特增加了经苏伊士运河的运输;对亚洲客户而言,这是更长、成本更高的路线。即使货物避开霍尔木兹海峡,仍可能面对另一处海上瓶颈和更高的运费。因此,“有替代路线”只是可选路径存在,并非货物一定按原有价格和速度抵达。
产品不同,恢复也不同。原油绕行后仍需进入炼厂,加工成柴油、航空燃料等产品;液化石油气的生产、装运和终端接收条件又有差异。IEA的9月估算显示,海湾柴油和瓦斯油8月净出口仅每日39万桶,刚超过战前水平的四分之一。报告还指出,俄罗斯炼厂中断和产品出口骤降叠加了海湾的缺口。由此不能把全部成品油紧张归因于同一条海峡,更不能假定增加原油出货就会同步补齐柴油和LPG。
EIA的9月预测把管道、陆路绕行和海上船对船转运列为中东出口逐渐增加的方式,并提到阿联酋一项新的绕行管道能力预计在2027年年中上线。其基准情景假定出口约束持续到2026年底,大部分生产和贸易流量到2027年第二季度才回到战前平均水平;报告同时预计,个别海湾产油国在预测期内仍无法恢复战前产量。这里的“预计”是模型情景,不是已签署并执行的运输承诺。EIA在9月3日完成模型输入,之后事件未被专门纳入本期预测。
两家机构的日期和统计对象也须分开。EIA报告在9月9日发布,IEA的市场报告在9月11日发布;前者的中东恢复时间是一项带假设的预测,后者的8月出口量是当时的估算。不能以IEA较晚公布的出口数字去声称EIA较早的预测已经得到证实。对中文读者而言,观察能源供应是否真正修复,应分别追踪原油、成品油和LPG的装船量,管道与港口的实际运行,以及到港和炼厂加工数据。只看一条绕行路线的开启,仍不足以判断整个产品链已经恢复。
 프리즘코리아 편집국 > 서유진 · Yujin Seo