国际能源署下调石油需求预期,消费走弱不等于供应宽松
国际能源署9月报告预计,2026年全球石油需求同比减少日均250万桶,降幅大于此前判断。本文区分全年均值、季度降幅与2027年反弹预测,并说明供应损失与高价如何同时压制消费。需求下降不等于燃料供应已经宽松,全球数据也不能直接代替各地油价和企业经营情况。
国际能源署在9月11日公布的石油市场报告中,将2026年全球石油需求预测下调为同比减少日均250万桶,降幅比上月预测扩大日均94万桶。报告把这一调整与美伊谈判僵局、运输恢复推迟及燃料价格上涨联系起来。对中文读者而言,这里的需求走弱不宜直接解释为市场供应充足,更不能据此推断各地加油站价格即将下调。
需求数字是全年平均水平的变化,单位为每天多少桶,不是全年累计少用了多少桶。报告预计,需求损失主要集中在中间馏分油与石化原料,亚洲尤其明显。这说明运输燃料、工业原料等不同用途受到的压力并不完全相同,也不意味着亚洲每个经济体、每种油品的消费都会按同一比例下降。
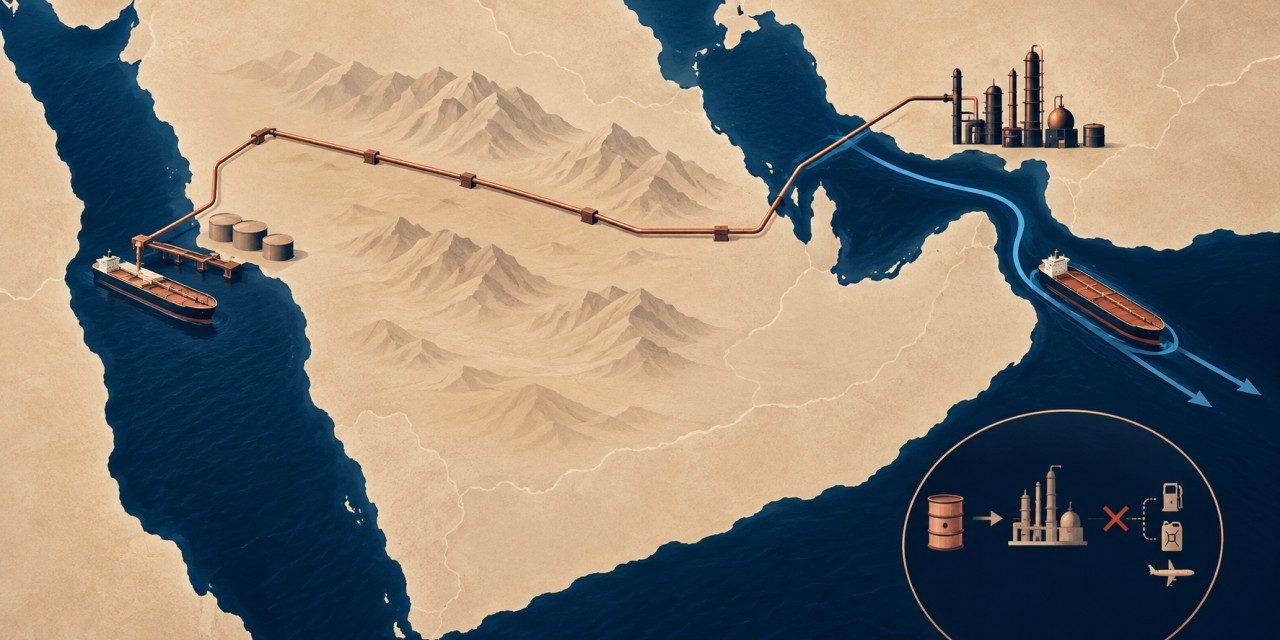
国际能源署解释,石化原料和成品油供应的大幅减少,加上柴油等燃料价格升高,将继续压制消费。减少的需求因而可能反映企业或消费者承受的成本与供应约束,不能自动当作效率提升的证据。该报告还指出,全球炼油系统承压、库存缓冲缩小,战争进程仍是影响后续市场的重要变量。
分季度看,报告预计需求同比下降幅度将从第二季度的日均530万桶,收窄至第三季度的340万桶和第四季度的200万桶。降幅收窄意味着同比损失可能减轻,仍然属于低于上年同期的水平,不能把它写成需求已经恢复增长。季度变化与全年均值也不是可以直接相加的同类总量。
对于2027年,国际能源署预计全球需求增加日均260万桶,略高于今年预测的损失。但这仍是报告发布时的判断,并非已经出现的复苏。报告同时把中东供应全面恢复的预期推迟至2027年,因此不能只摘取需求反弹数字,而忽略运输、供给和冲突形势所构成的条件。
报告预计,今年全球石油供应同比减少日均570万桶,全年平均供应为日均1.007亿桶。供需两端都在下降,但幅度不同;只看到消费减少,便断言油市已转向宽松,会遗漏供给损失。报告公布的8月生产估计与全年预测也须分开:前者描述已经过去的月份,后者仍取决于随后数月的变化。
报告采用的全球口径还包含不同地区和产品的情况。它可以提示风险方向,却不能证明某一家企业已减产,或某个家庭已经削减出行;这类结论需要另行核实。
这些数据为理解战争的经济影响提供了一个需求侧视角:供应受阻与价格升高可以同时挤压消费,需求下降并不必然解除市场紧张。对关心生活成本或企业采购的读者,下一步仍需核对当地油品、税费、汇率及实际销售价格。全球预测不能替代地区数据,也不应作为个人投资回报或具体采购成本的保证。
 프리즘코리아 편집국 > 서유진 · Yujin Seo