El cuello de botella del diésel persiste aunque circulen más barriles de crudo
El informe de septiembre de la AIE distingue la recuperación parcial del transporte de crudo de la escasez de productos refinados. Las exportaciones de gasóleo del Golfo seguían muy por debajo del nivel previo a la guerra y la EIA prevé márgenes elevados bajo supuestos de normalización marítima. El dato no equivale al precio final del diésel en cada país.
Que vuelvan a circular más cargamentos de crudo por rutas alternativas al estrecho de Ormuz no significa que el mercado del diésel se haya normalizado. El informe petrolero de la Agencia Internacional de la Energía (AIE), publicado el 11 de septiembre, separa ambas corrientes: calcula que las pérdidas de exportación de crudo del Golfo se habían reducido a algo menos del 45% frente al nivel anterior a la guerra, mientras que las de productos refinados y gas licuado de petróleo seguían cerca del 60% por debajo de febrero. La diferencia ayuda a explicar por qué el combustible elaborado puede escasear incluso cuando se recupera parte del flujo de materia prima.
El gasóleo ofrece la medida más concreta de esa brecha. Según la AIE, las exportaciones netas de diésel y gasóleo de los países del Golfo promediaron 390.000 barriles diarios en agosto, apenas algo más de una cuarta parte de su nivel previo a la guerra. Sumadas a las interrupciones de las refinerías rusas, las exportaciones netas de esos productos desde el Golfo y Rusia fueron 1,6 millones de barriles diarios inferiores a las de febrero. Son comparaciones de flujos comerciales y periodos determinados, no una medición de lo que había disponible en cada estación de servicio.
La propia refinación mundial muestra la presión. Las refinerías procesaron 81,4 millones de barriles diarios en agosto, 960.000 más que en julio, pero 4,2 millones menos que un año antes, de acuerdo con la AIE. El máximo estacional del verano, por tanto, coexistió con un fuerte déficit interanual. La agencia prevé para el conjunto de 2026 una disminución de 2,6 millones de barriles diarios en el procesamiento, hasta 81,5 millones. Se trata de una previsión anual que no debe confundirse con la cifra observada de agosto, aunque ambas tengan valores absolutos parecidos.
El incentivo económico para procesar más barriles también aumentó. La AIE registró en agosto márgenes de refinación récord en la cuenca atlántica, impulsados por el diferencial entre el diésel y el crudo. En Singapur, en cambio, los fletes más caros pesaron sobre la rentabilidad. Un margen alto puede animar a las plantas operativas a aumentar su actividad, pero no reabre por sí solo instalaciones dañadas ni elimina los riesgos de transporte. Tampoco mide de manera directa el beneficio de todas las refinerías: la estructura de costes y la mezcla de productos varían entre plantas.
La Administración de Información Energética de Estados Unidos (EIA) ofrece otra comprobación desde el mercado estadounidense. En su perspectiva publicada el 9 de septiembre, pronostica que los inventarios de destilados bajarán de 100 millones de barriles ese mes y permanecerán por debajo del mínimo de los cinco años anteriores durante el resto de 2026 y buena parte de 2027. Señala que las exportaciones netas estadounidenses de destilados se han situado cerca o por encima de su máximo quinquenal en cada mes desde febrero. El dato estadounidense ilustra cómo un país productor puede exportar más al mercado mundial y, a la vez, mantener existencias interiores ajustadas; no describe automáticamente los inventarios de España ni de América Latina.
La EIA estima diferenciales de refinación del diésel en Estados Unidos superiores a dos dólares por galón entre agosto y noviembre. Su trayectoria posterior a la baja depende de que se restablezca pronto el tráfico de petroleros por Ormuz y aumenten las exportaciones de destilados de las refinerías saudíes y kuwaitíes. La agencia advierte expresamente que, si las restricciones a los flujos de Oriente Medio continúan más allá de 2026, los diferenciales mundiales podrían superar los incluidos en su pronóstico. Ese contraste entre escenario central y riesgo es más útil que leer la cifra como un precio garantizado.
Para lectores hispanohablantes, conviene mantener separados cuatro indicadores: barriles de crudo exportados, volumen de productos refinados, margen mayorista del diésel y precio minorista con impuestos y distribución. La AIE y la EIA permiten documentar la tensión en los tres primeros eslabones, pero sus informes no fijan cuánto pagará un conductor o una empresa de transporte en un país concreto. El seguimiento requerirá datos locales de precios e impuestos y nuevas observaciones sobre el tránsito marítimo, no una extrapolación mecánica de los márgenes estadounidenses.
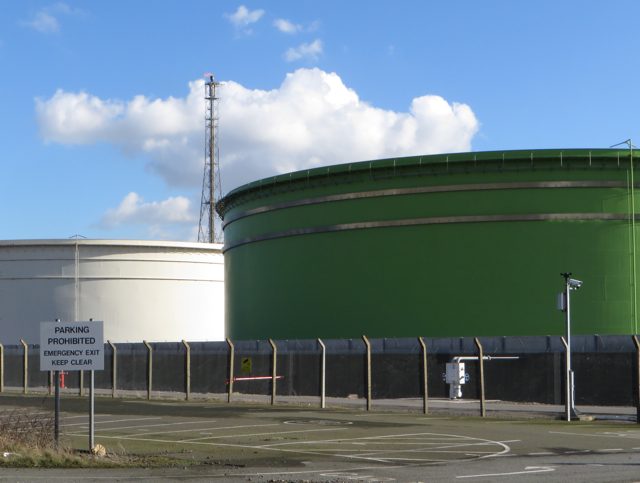
La imagen de archivo muestra tanques y una chimenea de la refinería Lindsey, en el Reino Unido. Ilustra infraestructura de almacenamiento y refinación; no documenta daños, actividad ni niveles de inventario de septiembre de 2026 en el Golfo o Estados Unidos.
 프리즘코리아 편집국 > 서유진 · Yujin Seo